Vanaf 1 januari 2027 verandert de fiscale behandeling van zakelijke personenauto’s die werkgevers aan hun medewerkers ter beschikking stellen. Werkgevers die een nieuwe fossiele personenauto beschikbaar stellen waarmee de werknemer ook privé mag rijden, krijgen te maken met een extra belasting: de pseudo-eindheffing. Het tarief bedraagt 12 procent van de cataloguswaarde van de auto op jaarbasis. De werkgever betaalt deze heffing zelf en mag de kosten niet doorberekenen aan de werknemer.
De maatregel is een belangrijke stap in de verdere elektrificatie van het Nederlandse zakelijke wagenpark. Het kabinet wil daarmee bereiken dat werkgevers bij het samenstellen van hun wagenpark steeds vaker voor volledig elektrische auto’s kiezen. Dat is niet alleen van belang voor de verduurzaming van zakelijke mobiliteit, maar ook voor de beschikbaarheid van betaalbare elektrische occasions in de komende jaren. Juist de zakelijke markt speelt immers een grote rol bij de instroom van jonge gebruikte auto’s op de tweedehandsmarkt.
De pseudo-eindheffing is geen verbod op auto’s met een verbrandingsmotor. Werkgevers mogen die auto’s nog steeds aanschaffen en ter beschikking stellen. De financiële consequenties veranderen echter aanzienlijk. Daarmee probeert de overheid de keuze voor elektrisch rijden aantrekkelijker te maken zonder werkgevers en werknemers wettelijk te verplichten om elektrisch te gaan rijden.
Wat is de pseudo-eindheffing precies?
De pseudo-eindheffing is een extra belasting die de werkgever verschuldigd is wanneer deze een fossiele personenauto aan een werknemer ter beschikking stelt die de auto ook privé mag gebruiken. Het gaat om een eindheffing binnen de loonbelasting. De werkgever is belastingplichtig, niet de werknemer.
De regeling geldt voor personenauto’s die niet volledig emissievrij zijn. Dat betekent dat niet alleen benzine- en dieselauto’s onder de maatregel vallen, maar ook hybride auto’s en plug-in hybrides. Een auto met een CO₂-uitstoot van meer dan nul gram per kilometer wordt voor deze regeling als fossiele personenauto aangemerkt. Alleen volledig emissievrije personenauto’s, waaronder batterij-elektrische auto’s, zijn vrijgesteld.
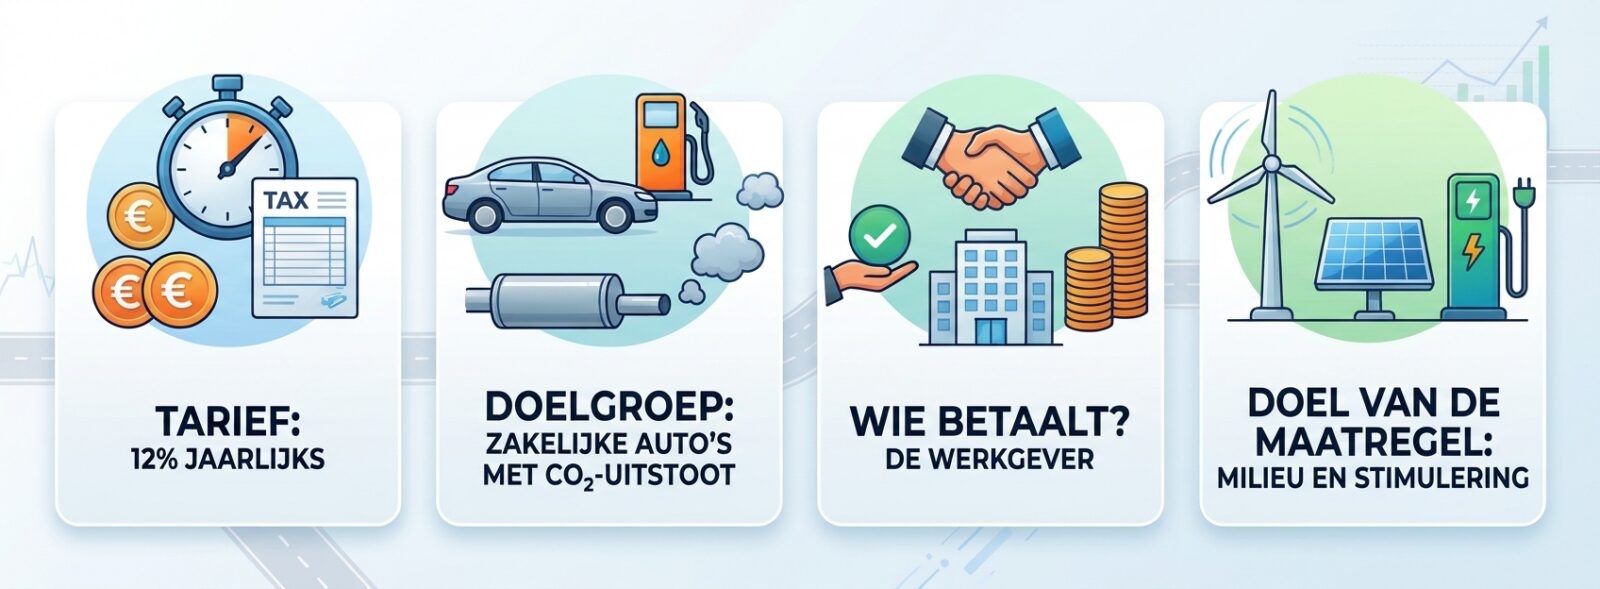
- Tarief: De werkgever betaalt jaarlijks 12% extra belasting over de cataloguswaarde van de personenauto (of de marktwaarde bij auto’s ouder dan 25 jaar).
- Doelgroep: Geldt voor zakelijke personenauto’s met CO₂-uitstoot (benzine, diesel, lpg en de meeste; hybrides) die ook voor privé- of woon-werkverkeer worden gebruikt.
- Wie betaalt: De heffing komt volledig voor rekening van de werkgever en mag niet worden doorberekend aan de werknemer. De werknemer blijft daarnaast wel de gebruikelijke, normale bijtelling betalen.
- Doel: Het ontmoedigen van brandstofauto’s en het stimuleren van elektrisch rijden.
Een belangrijk onderdeel van de regeling is de definitie van privégebruik. Ook woon-werkverkeer wordt namelijk als privégebruik aangemerkt. Dat is een wezenlijk verschil met de gebruikelijke fiscale beoordeling van zakelijke kilometers. Een werknemer die met een door de werkgever beschikbaar gestelde benzineauto uitsluitend tussen huis en werk rijdt, valt daardoor eveneens onder de regeling.
De pseudo-eindheffing komt boven op de bestaande fiscale regels voor de auto van de zaak. De gebruikelijke bijtellingsregels voor privégebruik blijven dus bestaan. De nieuwe heffing vervangt de bijtelling niet, maar legt een extra financiële verplichting bij de werkgever neer.
Voor welke auto’s geldt de maatregel?
De pseudo-eindheffing richt zich op personenauto’s die werkgevers aan werknemers ter beschikking stellen. Het maakt daarbij niet uit of het om een auto gaat die de werkgever zelf heeft gekocht, heeft geleased of op een andere manier ter beschikking stelt.
De regeling is niet beperkt tot nieuwe auto’s. Ook een gebruikte benzine- of dieselauto kan onder de heffing vallen wanneer deze vanaf 2027 voor het eerst door de betreffende werkgever aan een werknemer ter beschikking wordt gesteld. De leeftijd van de auto verandert dat uitgangspunt niet.
Er geldt wel een onderscheid in de berekening van de grondslag. Voor personenauto’s van maximaal 25 jaar wordt de oorspronkelijke cataloguswaarde gebruikt. Bij auto’s ouder dan 25 jaar wordt uitgegaan van de waarde in het economische verkeer.
De heffing geldt niet voor auto’s die uitsluitend zakelijk worden gebruikt en niet voor privédoeleinden ter beschikking worden gesteld. Daarbij is het belangrijk dat woon-werkverkeer voor deze regeling juist wél als privégebruik geldt. Een werkgever kan de heffing dus niet vermijden door te stellen dat een medewerker de auto alleen gebruikt voor het woon-werkverkeer.
Waarom voert de overheid de pseudo-eindheffing in?
De belangrijkste reden is de versnelling van de overgang naar emissievrije mobiliteit. Het kabinet wil dat werkgevers vanaf 2027 bij het beschikbaar stellen van een personenauto voor privégebruik in principe voor een volledig elektrische auto kiezen.
De zakelijke automarkt is daarvoor een belangrijk aangrijpingspunt. Een groot deel van de nieuwe personenauto’s wordt zakelijk aangeschaft of geleased. Die auto’s komen na enkele jaren doorgaans op de occasionmarkt terecht. Door de zakelijke nieuwverkoop sneller te elektrificeren, groeit dus ook het aanbod van gebruikte elektrische auto’s.
Dat is belangrijk omdat elektrisch rijden niet alleen bereikbaar moet zijn voor mensen die een nieuwe auto kunnen betalen. Een grotere instroom van elektrische leaseauto’s zorgt op termijn voor meer aanbod in verschillende prijsklassen op de tweedehandsmarkt. Daarmee kan de maatregel ook huishoudens bereiken die niet rechtstreeks met de fiscale regeling te maken hebben.
Daarnaast wil de overheid de CO₂-uitstoot van het Nederlandse wagenpark terugdringen. Het kabinet verwacht dat de pseudo-eindheffing in 2030 een aanvullende CO₂-reductie van ongeveer 0,4 megaton oplevert. De maatregel moet bovendien een vliegwieleffect veroorzaken: meer elektrische auto’s in de zakelijke markt leiden uiteindelijk tot meer elektrische occasions, een groter aanbod en een bredere acceptatie van elektrisch rijden.
Hoe wordt de heffing berekend?
De berekening is relatief eenvoudig. De werkgever betaalt jaarlijks 12 procent van de cataloguswaarde van de fossiele personenauto. Dat komt neer op 1 procent van de cataloguswaarde per maand waarin de auto onder de regeling valt.
Het gaat om de oorspronkelijke cataloguswaarde inclusief btw en bpm, niet om de actuele dagwaarde of de maandelijkse leaseprijs. Ook wanneer een werkgever een auto met een flinke korting heeft aangeschaft, blijft de cataloguswaarde het uitgangspunt.
Een rekenvoorbeeld maakt duidelijk wat dit betekent.
Rekenvoorbeeld: zakelijke benzineauto van € 50.000
Een werkgever stelt vanaf 1 januari 2027 een benzineauto met een cataloguswaarde van € 50.000 ter beschikking aan een medewerker. De medewerker mag de auto ook privé gebruiken, inclusief woon-werkverkeer.
Kosten:

| Berekening | Bedrag |
|---|---|
| Cataloguswaarde | € 50.000 |
| Pseudo-eindheffing per jaar (12%) | € 6.000 |
| Pseudo-eindheffing per maand | € 500 |
| Extra kosten over vier jaar | € 24.000 |
De werkgever betaalt dus € 500 per maand extra, boven op de bestaande kosten van de auto. Dat bedrag komt niet voor rekening van de werknemer. De werkgever kan de heffing ook niet als extra inhouding op het salaris verhalen.
Vergelijken we deze benzineauto met een volledig elektrische auto met dezelfde cataloguswaarde, dan bedraagt de pseudo-eindheffing voor de elektrische auto nul euro. De werkgever bespaart daarmee € 6.000 per jaar aan deze specifieke belasting.
Bij een auto met een cataloguswaarde van € 40.000 bedraagt de heffing € 4.800 per jaar, oftewel € 400 per maand. Ook bij een relatief betaalbare zakelijke auto kan het dus om een aanzienlijk bedrag gaan.
Welke auto’s vallen buiten de regeling?
Volledig elektrische personenauto’s met een geregistreerde CO₂-uitstoot van nul gram per kilometer zijn vrijgesteld. Dat geldt ook voor auto’s die op waterstof rijden en geen CO₂ uitstoten volgens het kentekenregister.
Hybrides en plug-in hybrides zijn niet vrijgesteld. Hoewel deze auto’s een deel van hun kilometers elektrisch kunnen afleggen, hebben ze ook een verbrandingsmotor en een CO₂-uitstoot boven nul. Ze worden daarom voor de pseudo-eindheffing op dezelfde manier behandeld als benzine- en dieselauto’s.
Dat is een bewuste keuze. De overheid wil niet alleen het gebruik van fossiele brandstoffen verminderen, maar vooral de instroom van volledig emissievrije personenauto’s in de zakelijke markt versnellen. Een hybride auto is in dat beleid geen eindoplossing.
Overgangsregeling voor bestaande auto’s
De invoering op 1 januari 2027 betekent niet dat werkgevers onmiddellijk over hun volledige bestaande wagenpark belasting moeten betalen. Voor auto’s die dezelfde werkgever al vóór 1 januari 2027 voor het eerst aan een werknemer ter beschikking heeft gesteld, geldt overgangsrecht.
In de oorspronkelijke wettelijke regeling loopt deze bescherming tot en met 16 september 2030. Vanaf 17 september 2030 valt ook deze groep auto’s onder de pseudo-eindheffing.
Het overgangsrecht is gekoppeld aan de werkgever en de betreffende auto, niet aan de individuele werknemer. Een werkgever kan de auto dus gedurende de overgangsperiode aan een andere medewerker toewijzen zonder dat het overgangsrecht daardoor vervalt. Wanneer de auto echter aan een andere werkgever ter beschikking wordt gesteld, geldt het overgangsrecht in principe niet meer.
Het kabinet heeft inmiddels voorgesteld de overgangstermijn te verlengen tot en met 31 december 2030. Dat is een praktische aanpassing die ervoor zorgt dat de overgang op 1 januari 2031 plaatsvindt, in plaats van midden in een kalenderjaar.
Praktische uitzonderingen die worden voorgesteld
Naast de overgangsregeling heeft het kabinet naar aanleiding van gesprekken met de autobranche enkele aanvullende uitzonderingen voorgesteld. Die zijn bedoeld om situaties op te lossen waarin werkgevers niet altijd zelf kunnen bepalen welke auto beschikbaar wordt gesteld.
Zo wordt voorgesteld om een tijdelijke vervangende fossiele auto bij schade, reparatie, onderhoud of een bandenwissel uit te zonderen. Dat geldt voor maximaal veertien aaneengesloten kalenderdagen per vervangingsperiode. Een werkgever die normaal gesproken een elektrische auto ter beschikking stelt, wordt daardoor niet direct met een extra belasting geconfronteerd wanneer de garage tijdelijk een benzineauto meegeeft.
Ook is een beperkte uitzondering voor kortdurende terbeschikkingstelling voorgesteld. Tot en met 2030 zou een fossiele personenauto gedurende één periode van maximaal zeven aaneengesloten dagen per kalenderjaar zonder pseudo-eindheffing ter beschikking kunnen worden gesteld. Dit is met name relevant voor tijdelijk huurvervoer.
Verder wordt een vrijstelling voor bepaalde lesauto’s voorgesteld, omdat rijscholen voor het behalen van een regulier rijbewijs B voorlopig ook handgeschakelde auto’s moeten kunnen aanbieden.
Belangrijk voor de ingangsdatum: de hoofdregeling met het tarief van 12 procent en de ingangsdatum van 1 januari 2027 is wettelijk vastgelegd. De genoemde aanvullende uitzonderingen en de verlenging van het overgangsrecht zijn voorstellen in het wetsvoorstel Overige fiscale maatregelen 2027. Ze moeten dus worden onderscheiden van de al geldende wettelijke hoofdregels.
Waarom de maatregel goed is voor de elektrische automarkt
De pseudo-eindheffing is een stevige financiële prikkel, maar dat is ook precies de bedoeling. De zakelijke markt is bij uitstek geschikt om de overgang naar elektrisch rijden te versnellen. Werkgevers hebben doorgaans meer mogelijkheden om hun mobiliteitsbeleid centraal aan te passen dan individuele automobilisten. Bovendien kunnen ze bij nieuwe leasecontracten relatief eenvoudig andere keuzes maken.
Het effect reikt verder dan de eerste eigenaar. Een zakelijke elektrische auto wordt na een aantal jaren vaak ingeruild of komt via een leasemaatschappij op de occasionmarkt terecht. Daardoor profiteren ook particuliere automobilisten van de elektrificatie van het zakelijke wagenpark.
Dat is een belangrijk onderdeel van de energietransitie. Elektrisch rijden moet uiteindelijk niet alleen bereikbaar zijn voor mensen die een nieuwe auto kunnen leasen of kopen. Juist een groter aanbod van gebruikte elektrische auto’s in verschillende prijsklassen maakt de overstap voor een veel grotere groep automobilisten haalbaar.
Bovendien is het niet logisch om te blijven investeren in nieuwe zakelijke auto’s die gedurende hun hele gebruiksperiode afhankelijk zijn van benzine of diesel, terwijl de techniek voor volledig elektrisch rijden inmiddels volwassen is. Het aanbod is breed, de actieradius neemt toe en het laadnetwerk is in Nederland inmiddels omvangrijk. Voor de meeste zakelijke toepassingen zijn er elektrische alternatieven beschikbaar.
Dat betekent niet dat iedere werkgever zonder enige voorbereiding kan overstappen. Er zijn bedrijven met specifieke gebruikseisen, medewerkers die lange afstanden rijden en organisaties die nog laadvoorzieningen moeten realiseren. Juist daarom is het overgangsrecht belangrijk. Het geeft werkgevers de mogelijkheid om lopende contracten af te maken en hun mobiliteitsbeleid stapsgewijs aan te passen.
Is de overstap naar volledig elektrisch haalbaar?
De overstap is haalbaar, mits werkgevers tijdig beginnen met het aanpassen van hun wagenparkbeleid. De pseudo-eindheffing is immers al geruime tijd aangekondigd en gaat niet onverwacht in. Bovendien hoeven bestaande auto’s niet direct te worden vervangen.
Een werkgever die vanaf 2027 nieuwe leasecontracten afsluit, kan bij de keuze voor een elektrische auto rekening houden met de totale gebruikskosten. Daarbij gaat het niet alleen om de leaseprijs, maar ook om energie, onderhoud, belastingen en de pseudo-eindheffing die bij een fossiele auto verschuldigd zou zijn.
De heffing maakt het verschil tussen een elektrische en een fossiele auto financieel veel groter. Dat is relevant omdat de aanschaf- en leaseprijzen van elektrische auto’s de afgelopen jaren steeds concurrerender zijn geworden. In verschillende segmenten zijn elektrische modellen inmiddels rechtstreeks vergelijkbaar met benzine- en dieselalternatieven.
Ook het argument dat er onvoldoende laadmogelijkheden zouden zijn, is niet zonder meer houdbaar. Nederland beschikt over een uitgebreid publiek laadnetwerk en een groeiend aantal snellaadstations. Niet iedere medewerker hoeft thuis een eigen laadpaal te hebben. Werkgevers kunnen daarnaast afspraken maken over laden op kantoor, bij openbare laadpunten en onderweg.
Voor bedrijven met een eigen wagenpark kan slim laadbeheer bovendien helpen om de beschikbare netaansluiting optimaal te benutten. Niet alle auto’s hoeven immers tegelijkertijd met maximaal vermogen te laden.
De maatregel vraagt dus om een andere manier van denken over zakelijke mobiliteit, maar maakt die overstap niet onmogelijk. Integendeel: door de overgangstermijn en de inmiddels volwassen elektrische automarkt is er voldoende ruimte om het wagenpark geleidelijk te vernieuwen.
Een belangrijke versneller van de energietransitie
De pseudo-eindheffing is een van de krachtigste fiscale instrumenten om de elektrificatie van het zakelijke wagenpark te versnellen. De overheid schrijft niet voor welke auto een werkgever moet kopen, maar maakt de financiële consequenties van de keuze voor een fossiele auto aanzienlijk groter.
Dat is een verstandige aanpak. Een zakelijke auto die ook privé wordt gebruikt, rijdt niet alleen zakelijke kilometers. De werkgever beïnvloedt met zijn keuze dus ook het dagelijkse autogebruik van werknemers. Door juist bij die keuze een duidelijke financiële prikkel te introduceren, kan de overheid de overgang naar emissievrij rijden versnellen.
Het uiteindelijke resultaat moet een groter elektrisch wagenpark zijn, meer betaalbare elektrische occasions en een lagere CO₂-uitstoot. De pseudo-eindheffing zal voor sommige werkgevers aanpassing vergen, maar dat is geen reden om de maatregel als onhaalbaar te beschouwen. De technologie is beschikbaar, het laadnetwerk groeit en de markt ontwikkelt zich snel.
De zakelijke markt kan daarmee een belangrijke voortrekkersrol vervullen. Niet door elektrisch rijden verplicht te stellen, maar door de keuze voor een fossiele auto financieel minder vanzelfsprekend te maken. Dat is een noodzakelijke stap om elektrisch rijden voor steeds meer Nederlanders de normale keuze te laten worden.